前回、次回は半導体業界について調べてみると言ったが、色々考えてみるともう少し構造的に考えたほうがいい気がしてきた。つまり、より大きな要素から順に考えていった方が頭が整理されるのではないかと言うこと。
とりあえずgeminiに聞いてみた。
僕:TSMCの株を買うかを考えるにあたって考えるべき要素を天下り的に教えて
G:
TSMC(台湾積体電路製造)の株を購入するかどうかを検討する際、トップダウン(天下り的)なアプローチ、つまり「マクロ環境・地政学」→「業界動向」→「企業独自の強み」→「財務・バリュエーション」という大きな視点から徐々に細部へとブレイクダウンしていくと整理しやすくなります。
検討すべき具体的な要素を以下の4つの階層に分けて解説します。
1. マクロ環境・地政学(最も大きく、最も不確実な要素)
TSMCに投資する上で、避けて通れない最大のテーマです。どんなに業績が良くても、この要素で株価が大きく動くことがあります。
- 台湾地政学リスク(チャイナリスク):TSMCの主要な最先端工場は台湾に集中しています。米中対立の激化や、中国による台湾有事(あるいは海上封鎖など)のリスクは、TSMC株の最大のディスカウント(割安に放置される)要因です。
- グローバルな生産拠点分散の影響:地政学リスクを軽減するため、米国(アリゾナ)、日本(熊本)、欧州(ドイツ)などに工場を新設・稼働させています。これによりサプライチェーンの強靭化が図られる一方、「海外工場は台湾国内で作るよりもコストが高く、利益率を圧迫するのではないか?」という懸念をどう評価するかが鍵になります。
- マクロ経済と金利動向:半導体は景気敏感株(シクリカル銘柄)の一面があります。世界的な景気後退があれば需要が落ち込みます。また、米国などの金利動向もハイテク株全体の株価(バリュエーション)に影響を与えます。
2. 半導体業界全体の動向(市場の追い風・向かい風)
TSMCは「世界の工場」であるため、半導体市場全体の波(シリコンサイクル)をもろに受けます。
- AI向け半導体需要の持続性:現在のTSMCの成長を強烈に牽引しているのが、NVIDIAやAMDなどが設計するAI用チップの製造です。生成AIブームやデータセンター向けの需要が今後どこまで、どの程度のペースで拡大し続けるのか(ピークアウトはいつか)を予測する必要があります。
- スマホ・PC・自動車向け需要の回復と成長:AIが注目されがちですが、売上の大きな基盤は依然としてスマートフォン(Appleなど)やPC向けです。これらの買い替えサイクルの状況や、EV(電気自動車)化・自動運転化による車載半導体需要の伸びも重要です。
3. TSMC固有の競争力(ライバルとの関係)
業界全体が良くても、TSMCが勝ち続けられるかという要素です。
- 最先端プロセスの独走状態と技術力:現在主流の3ナノプロセス、そして2025年以降に量産が本格化する2ナノプロセスなど、最先端分野でTSMCは他を圧倒しています。競合である韓国Samsungや米国Intelが歩留まり(良品率)や開発で苦戦する中、TSMCがこの「独占的地位」をいつまで維持できるかがポイントです。
- 先端パッケージング技術(CoWoSなど)の生産能力:AI半導体においては、回路を細かくするだけでなく、複数のチップを上手く繋ぎ合わせる「パッケージング技術」がボトルネックになっています。TSMCはこの技術(CoWoS等)でも業界をリードしており、この生産能力をどこまで素早く拡大できるかが直近の売上に直結します。
- 特定顧客への依存度:AppleやNVIDIAといった超巨大企業が主要顧客です。彼らとの強固な関係はプラス材料ですが、万が一彼らが「自社開発をやめる」「他社(Samsungなど)に製造を委託し始める」といった動きを見せた場合は大きなリスクになります。
4. 財務・バリュエーション(株価は割安か、割高か)
最後に、現在の株価が業績に対して適正かどうかを判断します。
- 莫大な設備投資(CapEx)と利益率のバランス:最先端工場を作るには毎年数兆円規模の投資が必要です。これだけの投資をしながら、粗利益率(グロスマージン)50%以上という驚異的な高収益を今後も維持できるかどうかが、株価を支える根拠になります。
- バリュエーション(PERなどの株価指標):現在の株価収益率(PER)が、過去のTSMCの水準や、他の巨大テック企業(マグニフィセント・セブンなど)と比較して割高か割安かを判断します。成長期待(AI特需)がすでに株価に織り込まれすぎている場合は、好決算でも株価が下がる(出尽くし)ことがあります。
- 株主還元(配当):TSMCは成長企業でありながら、安定した配当も出しています。増配の傾向なども長期保有を考える上ではプラス材料になります。
まとめ:投資判断のポイント
TSMCの株を買うということは、「AIやデジタル化による半導体需要の爆発的な成長」と「TSMCの圧倒的な技術・製造独占力」というポジティブ要素を買いつつ、「台湾地政学リスク」と「巨額の設備投資によるコスト増」というネガティブ要素のリスクを背負う、というトレードオフをどう評価するか、ということに帰結します。
考えること多すぎじゃね
株ってむずいな
まあけどやってみるしかないか
・マクロ環境・地政学(最も大きく、最も不確実な要素)これについて考えていく
まず台湾地政学リスクに関して、これはぶっちゃけよくわからん。
台湾有事ってほんまに起きるんかな台湾に侵攻して中国に何のメリットがあんねやろ。アメリカとかに報復されるやろうし。
けどもし、台湾有事起きたとしたら売り上げの90%とかが国内占めてるTSMCはひとたまりもないかもな 爆撃されたら終わりやし
台湾有事まで考えなあかんのは難すぎる
もし起きたら いくら損してても一回売りってことしかできんな
・グローバルな生産拠点分散の影響
台湾積体電路製造(TSMC)は、第2四半期の純利益が前年同期比77.4%増と過去最高を更新した一方で、海外工場拡大が長期的に利益率を2~4%押し下げるとの見通しを初めて定量化して示した。
アメリカとかだと2割、3割ぐらい台湾より製造コストが高くなるらしい。
けどまあこれは売り上げの成長率を考えるとそんなに影響しない気がする
・マクロ経済と金利動向
これは要するに買い時って話だよね、これは予期するのはめんどくさいし できないから次の株価が暴落したタイミングで買おうかなって感じ
長期保有をする気でいるからまあ ここら辺の話はまあいいかな
・AI向け半導体需要の持続性
これが長期保有するにあたって一番大事だよね。
ore:AI向け半導体の需要に関して予測するときに、考えるべき要素を天下り的に教えて
G:
- 1. マクロ環境・地政学(最も大きく、最も不確実な要素)
- 2. 半導体業界全体の動向(市場の追い風・向かい風)
- 3. TSMC固有の競争力(ライバルとの関係)
- 4. 財務・バリュエーション(株価は割安か、割高か)
- 1. 最上位レイヤー:エンドユーザーのAI採用とROI
- 2. インフラ投資レイヤー:ビッグテックのCapEx(設備投資)
- 3. ワークロードレイヤー:「学習」と「推論」のバランス
- 4. エッジデバイスレイヤー:オンデバイスAIの普及率
- 5. 制約・ボトルネックレイヤー(供給側の天井)
- 1. 根本的な考え方:価値還元モデル(Value Capture Model)
- 2. ボトムアップでのROI定式化(企業の投資判断ロジック)
- 3. トップダウンでの普及率(ペネトレーション)定量化
- 4. 定量予測モデル構築の「4ステップ」
- 5. モデル構築時に織り込むべき「主要変数(感度分析の対象)」
1. 最上位レイヤー:エンドユーザーのAI採用とROI
すべての半導体需要の源泉は、「最終的な顧客がAIにどれだけお金を払うか」にかかっています。
- ソフトウェア・サービスのマネタイズ: 企業が導入するCopilot系のSaaSや、一般消費者向けのAIサブスクリプションがどれだけ普及し、定着するか。
- 投資対効果(ROI)の実証: AIの導入によって、企業側で明確な生産性向上やコスト削減(人件費削減など)が数字として証明されるかどうかが、さらなる投資の呼び水になります。
2. インフラ投資レイヤー:ビッグテックのCapEx(設備投資)
エンド需要を直接受け止めるのが、クラウドサービスを提供するハイパースケーラー(Microsoft, Meta, Google, Amazonなど)です。
- データセンター投資の継続性: これらの巨大企業が投じるAI向けCapEx(資本的支出)の規模。現在は各社とも年間数兆円規模で投資を牽引しています。
- 内製ASIC vs 汎用GPUの比率: GoogleのTPUやAWSのInferentiaのように、Big Techが自社製チップ(ASIC)の比率を上げれば、NVIDIAなどの汎用GPUの需要見通しに影響を与えます。
3. ワークロードレイヤー:「学習」と「推論」のバランス
AIの使われ方(ワークロード)がどう変化するかが、必要な半導体の種類と総量を変えます。
- 「学習(Training)」需要: 次世代の超巨大モデル(GPT-5クラスなど)を開発するための需要。パラメーター数が増え続ける限り、ここは強力なハイエンドGPUの独壇場です。
- 「推論(Inference)」需要へのシフト: 作られたAIが実際にサービスとして利用される際の需要。サービスが普及すればするほど推論の計算量が爆発し、長期的には半導体需要の最大の牽引役になります。
- モデルの効率化: 小型で高性能なモデル(SLM)の台頭やアルゴリズムの進化により、1タスクあたりの計算量(必要な半導体パワー)が節約される「デフレ圧力」も予測に織り込む必要があります。
4. エッジデバイスレイヤー:オンデバイスAIの普及率
クラウドだけでなく、手元の端末でAIを処理する流れも需要の大きな柱になります。
- AI PCとAIスマホの出荷・買い替えサイクル: NPU(推論特化型チップ)を搭載したデバイスへの買い替えがどれだけ進むか。
- クラウド処理からのオフロード: プライバシーや遅延(レイテンシ)の観点から、クラウドで行っていた処理がエッジ(端末側)に移行する比率。
5. 制約・ボトルネックレイヤー(供給側の天井)
需要がどれほど大きくても、物理的・地政学的な「供給の天井」が実際の市場規模を決定づけます。
- ファウンドリの製造キャパシティ: TSMCの最先端プロセスや、AI半導体に不可欠な「先進パッケージング(CoWoS等)」の生産能力の拡張ペース。
- HBM(広帯域メモリ)の供給量: AIチップにセットで搭載される特殊メモリ(SK HynixやSamsungなどが製造)の歩留まりと供給量。
- 電力とインフラ制約: データセンターの莫大な電力消費に対する送電網の限界や、冷却に必要な水資源・設備の問題。
- 地政学リスク・輸出規制: 米国による中国への先端半導体の輸出規制強化が、グローバルな需要量に与える影響。
🧐
エンドユーザーのAI採用とROI
これに関しては定量的に考えたほういいんだろうが…
現状周りの友達は、ほとんどAIを契約している一方で親とか世代によっては契約していない人もいる。会社単位で見ても今後中小企業を中心にさらにAIを使う企業が増えていくことを考えれば、ここら辺はAIの需要に関しては良さげ。
ってかこれやっパリ定量的な話にしないと意味ないか どうやって考えたらいいんだろ
ore:エンドユーザーのAI採用とROI の定量的な予測に関してどのように考えればいいと思う?
G
エンドユーザーのAI採用とROI(投資対効果)を定量的に予測する場合、単なる「市場調査レポートの数値を鵜呑みにする」のではなく、「企業がなぜAIにお金を払うのか」という経済的合理性を数式・ロジックに分解(モデル化)することが王道です。
実務で活用できる、定量的な思考フレームワークとモデル構築の考え方を4つのステップで解説します。
1. 根本的な考え方:価値還元モデル(Value Capture Model)
AIの需要予測における最大の鍵は、「AIが創出した経済的価値のうち、何%をAI業界(ソフトウェアやインフラ)が対価として回収(キャプチャ)できるか」という視点です。
この「AIが創出する全経済価値」を、ボトムアップで算出していくのがROIの定量化です。
2. ボトムアップでのROI定式化(企業の投資判断ロジック)
企業がAIを採用するかどうかは、「ROIがハードルレート(要求される最低利回り)を超えるか」で決まります。
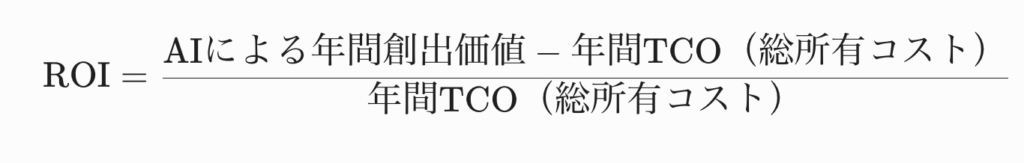
① ROIの基本計算式
- 年間創出価値(Benefit):
- コスト削減型(主に取り組みやすい領域):対象業務の年間人件費✖️作業時間の削減率
- 売上向上型: AI活用によるコンバージョン率向上や新サービスによる純増利益
- 年間TCO(Cost):
- SaaSライセンス料/API利用料(Token費用)+導入コンサル・システム統合費用 + 社内運用人件費
② 採用の閾値(ハードルレート)の設定
一般的な企業IT投資では、「投資回収期間が1.5年〜2年以内(=ROI 50%〜67%以上)」にならないと全社導入に至りません。
したがって、各業界や業務ごとに「TCOに対する創出価値の倍率」を試算し、ハードルを超える領域から順次採用が進むと予測します。
3. トップダウンでの普及率(ペネトレーション)定量化
ROIが証明されたとしても、すべての企業が一瞬で導入するわけではありません。技術の浸透には「S字カーブ(Bass拡散モデルなど)」が当てはまります。
定量モデルに組み込む際は、顧客(企業・ユーザー)を以下の層に分類し、異なる浸透スピード(k)と最終到達率を設定します。
顧客区分 主な特徴 導入決定の判断基準 浸透スピード アーリーアダプター テック企業、金融、コンサル等 先行者優位、実験的導入 速い(すでに高水準) アーリーマジョリティ 大手製造、流通、サービス業等 明確なROIの実証、他社事例 中程度(現在移行中) レイトマジョリティ 規制産業(医療・行政・建設等) セキュリティ担保、法規制クリア 遅い 4. 定量予測モデル構築の「4ステップ」
これらを組み合わせて、需要を予測する具体的なロジックの手順は以下の通りです。
[Step 1] アドレス可能な総人件費 (Addressable Payroll) の算出
   ↓
[Step 2] AIによる代替・補完可能率 (AI Exposure Rate) の適用
   ↓
[Step 3] 経済価値還元率 (Monetization Rate) によるAI支出額の特定
   ↓
[Step 4] S字カーブ (普及率) とROIハードルによる時間軸のフィッティング
【試算例:コールセンター業界のAI採用予測】
- Step 1: 世界のコールセンター人件費総額 = 2,000億ドル
- Step 2: AIで自動化・支援可能な業務割合 = 40%(=創出可能価値:800億ドル)
- Step 3: 企業がAIベンダーに支払う価値還元率 = 15%
- コールセンター向けAIソフトの潜在市場規模(TAM)= 800億ドル✖️15% = 120億ドル
- Step 4: API価格下落によるROI向上とセキュリティ整備に伴い、現在(2026年)の普及率30%から2030年に70%へS字カーブで推移すると予測。
5. モデル構築時に織り込むべき「主要変数(感度分析の対象)」
定量モデルを作ったら、以下の変数を変化させて感度分析(シナリオ分析)を行います。
- 推論コスト(Token単価)の下落率: 1年で何%下がるか(推論コストが下がると、TCOが下がりROIが急改善する)。
- タスク成功率・ハルシネーション率: AIが人件費を「完全に代替」できるか「補助(人間がチェック)」にとどまるかの境界線を決める変数。
- チェンジマネジメント(習熟度)の遅延: システムを導入しても現場の社員が使いこなせるようになるまでのタイムラグ。
結論(考え方のサマリー)
AI採用の定量予測は、**「①対象業務の人件費プール」×「②AIによる効率化率」×「③AIベンダーへの取り分(還元率)」で潜在市場を出し、そこに「④ROIハードルを満たした企業から順にS字カーブで普及していく時間軸」**を掛け合わせる、という構造で捉えるのが最も論理的で再現性が高くなります。
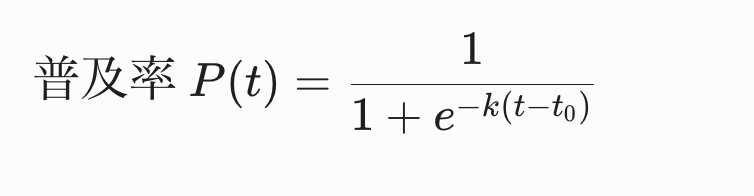
ふむ 計算どうやんのこれ
もうええやこれは俺の直感に任せて増えていくことにしよう